Stan prawny na 1 listopada 2026 r. Kwoty sprawdzone w źródłach urzędowych.
Kwota wolna od podatku w Wielkiej Brytanii wynosi w roku podatkowym 2026/27 £12 570, a w Polsce w 2026 r. – 30 000 zł. Brytyjska kwota jest w przeliczeniu mniej więcej dwa razy wyższa i przysługuje niezależnie od tego, czy zarabiasz na etacie, jako self-employed, czy jako dyrektor spółki LTD. Poniżej porównujemy oba systemy, pokazujemy, jak kwoty zmieniały się na przestrzeni lat, i wyjaśniamy, jak z kwoty wolnej korzysta właściciel spółki LTD.
Kwota wolna od podatku w UK i w Polsce – porównanie
| Wielka Brytania (2026/27) | Polska (2026) | |
|---|---|---|
| Kwota wolna | £12 570 (Personal Allowance) | 30 000 zł |
| Kto z niej korzysta | Każdy podatnik z dochodem do £100 000 rocznie | Tylko osoby rozliczane według skali podatkowej |
| Rok podatkowy | Od 6 kwietnia do 5 kwietnia | Rok kalendarzowy |
| Stawki powyżej kwoty wolnej | 20%, 40% i 45% | 12% i 32% |
| Ostatnia podwyżka | Kwiecień 2021 r. | Styczeń 2022 r. |
Kwota wolna od podatku w Wielkiej Brytanii
W Wielkiej Brytanii kwota wolna nazywa się Personal Allowance. Od dochodu do £12 570 rocznie nie płacisz podatku dochodowego, bez względu na to, czy pochodzi on z wynagrodzenia, działalności self-employed czy dywidend. Rząd zapowiedział, że kwota pozostanie na tym poziomie co najmniej do kwietnia 2031 r.
Kwota wolna maleje dopiero przy wysokich dochodach: powyżej £100 000 zmniejsza się o £1 za każde £2 nadwyżki, a przy dochodzie £125 140 wynosi zero.
Progi podatkowe w Anglii, Walii i Irlandii Północnej w roku 2026/27:
| Dochód roczny | Stawka podatku |
|---|---|
| Do £12 570 | 0% |
| £12 571 – £50 270 | 20% |
| £50 271 – £125 140 | 40% |
| Powyżej £125 140 | 45% |
Szkocja ma własne progi i stawki podatku od wynagrodzeń, ale kwota wolna jest taka sama.
Oprócz Personal Allowance brytyjski system przewiduje dodatkowe kwoty wolne, m.in.:
- £500 dywidend rocznie bez podatku (Dividend Allowance)
- £1 000 odsetek od oszczędności dla osób w progu 20% i £500 w progu 40% (Personal Savings Allowance)
Kwota wolna od podatku w Polsce
W Polsce kwota wolna wynosi 30 000 zł i przysługuje wyłącznie osobom rozliczanym według skali podatkowej. W praktyce działa jak kwota zmniejszająca podatek o 3 600 zł rocznie. Dochód do 120 000 zł opodatkowany jest stawką 12%, a nadwyżka – stawką 32%.
Przedsiębiorcy na podatku liniowym (19%) i na ryczałcie z kwoty wolnej nie korzystają. Niezależnie od formy opodatkowania płacą też składkę zdrowotną, która w Wielkiej Brytanii nie występuje – opiekę zdrowotną finansuje tam budżet państwa.
Jak zmieniała się kwota wolna od podatku?
| Rok | Wielka Brytania | Polska |
|---|---|---|
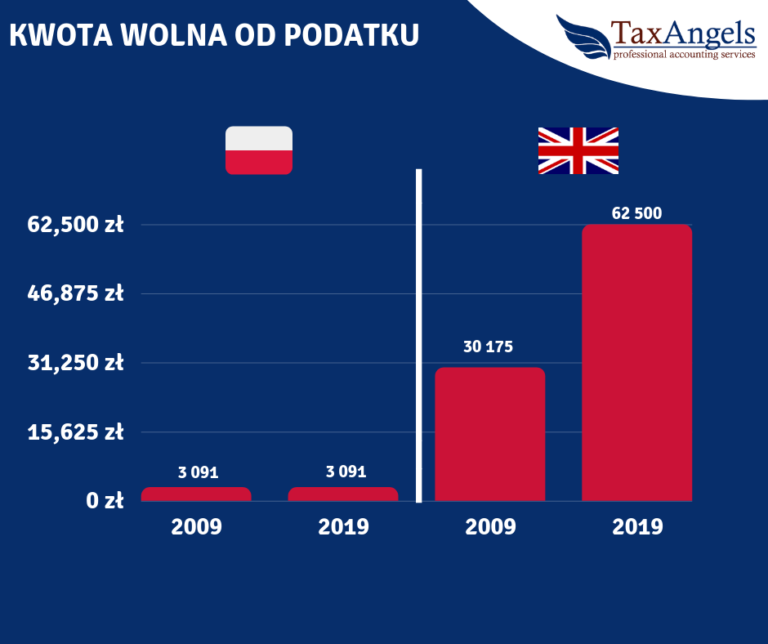
| 2014 | £10 000 | 3 091 zł |
| 2015 | £10 600 | 3 091 zł |
| 2016 | £11 000 | 3 091 zł |
| 2017 | £11 500 | Od 0 zł do 6 600 zł, zależnie od dochodu |
| 2018 | £11 850 | Od 0 zł do 8 000 zł, zależnie od dochodu |
| 2019 | £12 500 | Od 0 zł do 8 000 zł, zależnie od dochodu |
| 2020 | £12 500 | Od 0 zł do 8 000 zł, zależnie od dochodu |
| 2021 | £12 570 | Od 0 zł do 8 000 zł, zależnie od dochodu |
| 2022–2026 | £12 570 | 30 000 zł |
Kwoty brytyjskie dotyczą lat podatkowych rozpoczynających się 6 kwietnia danego roku. W Polsce w latach 2017–2021 kwota wolna była degresywna, czyli malała wraz ze wzrostem dochodu. Od 2018 r. pełne 8 000 zł przysługiwało przy dochodzie do 8 000 zł (w 2017 r. – 6 600 zł), dla większości podatników kwota wynosiła 3 091 zł, a przy dochodzie powyżej 127 000 zł nie przysługiwała wcale. Od 2022 r. obowiązuje stała kwota 30 000 zł.
Wielka Brytania przez lata podnosiła kwotę wolną niemal co roku, a od 2021 r. utrzymuje ją na stałym, wysokim poziomie. Dzięki temu łatwo zaplanować wynagrodzenie i podatki na kilka lat do przodu.
Kwota wolna a spółka LTD
Sama spółka LTD nie ma kwoty wolnej – płaci Corporation Tax od zysku: 19% przy zysku do £50 000 i 25% przy zysku powyżej £250 000, z ulgą krańcową pomiędzy tymi progami. Z kwoty wolnej korzysta natomiast dyrektor, który pobiera ze spółki wynagrodzenie i dywidendy.
- Wynagrodzenie dyrektora – do £12 570 rocznie mieści się w kwocie wolnej. Dla spółki jest kosztem, który obniża Corporation Tax. Od części wynagrodzenia powyżej £5 000 spółka płaci 15% składki pracodawcy. Jeśli w spółce jest jeszcze inny pracownik lub dyrektor z wynagrodzeniem powyżej tego progu, składkę może pokryć Employment Allowance.
- Dywidendy – wypłaca się je z zysku po opodatkowaniu. Pierwsze £500 jest wolne od podatku, a dywidendy mieszczące się w niewykorzystanej kwocie wolnej również. Od 6 kwietnia 2026 r. stawki podatku od dywidend wynoszą 10,75%, 35,75% i 39,35%.
Połączenie pensji w wysokości kwoty wolnej i dywidend to popularny sposób wypłaty pieniędzy ze spółki – więcej przykładów znajdziesz w artykule o tym, jak rozliczyć dochód dyrektora spółki LTD.
Jeśli mieszkasz w Polsce, wynagrodzenie i dywidendy ze spółki wykazujesz w polskim zeznaniu, a spółka nadal rozlicza Corporation Tax w Wielkiej Brytanii. Jak to wygląda w praktyce, opisujemy w artykule firma w Anglii, działalność w Polsce.
Najczęstsze pytania o kwotę wolną od podatku w UK i w Polsce
Ile wynosi kwota wolna od podatku w UK w 2026 roku?
W roku podatkowym 2026/27, który trwa od 6 kwietnia 2026 r. do 5 kwietnia 2027 r., kwota wolna (Personal Allowance) wynosi £12 570. Maleje dopiero przy dochodzie powyżej £100 000.
Czy kwota wolna w UK jest wyższa niż w Polsce?
Tak. W Wielkiej Brytanii wynosi £12 570, a w Polsce 30 000 zł, więc w przeliczeniu brytyjska kwota jest mniej więcej dwa razy wyższa. Przysługuje też niezależnie od rodzaju dochodu, a w Polsce tylko przy rozliczeniu według skali podatkowej.
Czy Polak pracujący w UK ma prawo do brytyjskiej kwoty wolnej?
Tak. Kwota wolna przysługuje rezydentom podatkowym Wielkiej Brytanii, a także – co do zasady – obywatelom państw Europejskiego Obszaru Gospodarczego, w tym Polski, którzy nie są rezydentami UK, ale mają tam dochód.
Czy spółka LTD ma kwotę wolną od podatku?
Nie. Spółka płaci Corporation Tax od całego zysku – 19% przy zysku do £50 000. Z kwoty wolnej korzysta dyrektor, który pobiera ze spółki wynagrodzenie i dywidendy.
Czy kwota wolna w UK się zmieni?
Rząd zapowiedział, że Personal Allowance pozostanie na poziomie £12 570 co najmniej do kwietnia 2031 r.
Ile wynosi kwota wolna od dywidend w UK?
£500 rocznie (Dividend Allowance). Dywidendy powyżej tej kwoty są opodatkowane stawką 10,75%, 35,75% albo 39,35%, zależnie od progu podatkowego, chyba że mieszczą się jeszcze w niewykorzystanej kwocie wolnej.
Spółka LTD z Tax Angels
Pomożemy Ci zaplanować wynagrodzenie i dywidendy tak, żeby jak najlepiej wykorzystać kwotę wolną. Zajmiemy się rejestracją spółki LTD i jej księgowością, a aktualne zmiany podatkowe opisujemy w artykule o nowym roku podatkowym 2026/27.
Masz pytanie o rozliczenia firmy w UK?
Odpowiada księgowy, nie konsultant infolinii. Pierwsza konsultacja jest bezpłatna.